ダーリントンで確認すべき次の節目
重要なのは着工発表だけではなく、原子力島の工事許可、主要モジュールの製作開始、系統接続工事、燃料調達、試運転基準が一貫した工程になっているかです。4基を前提とする計画では初号機の変更を後続機へどう反映するか、変更による学習と標準化の後退を区別して追う必要があります。
公共部門が負う費用リスクと料金利用者への転嫁条件も評価対象です。完成時の総額だけでなく、契約変更、予備費の消化、金利、代替電力費を年次で確認すれば、他地域が同じ炉型を採用する際の現実的な基準になります。
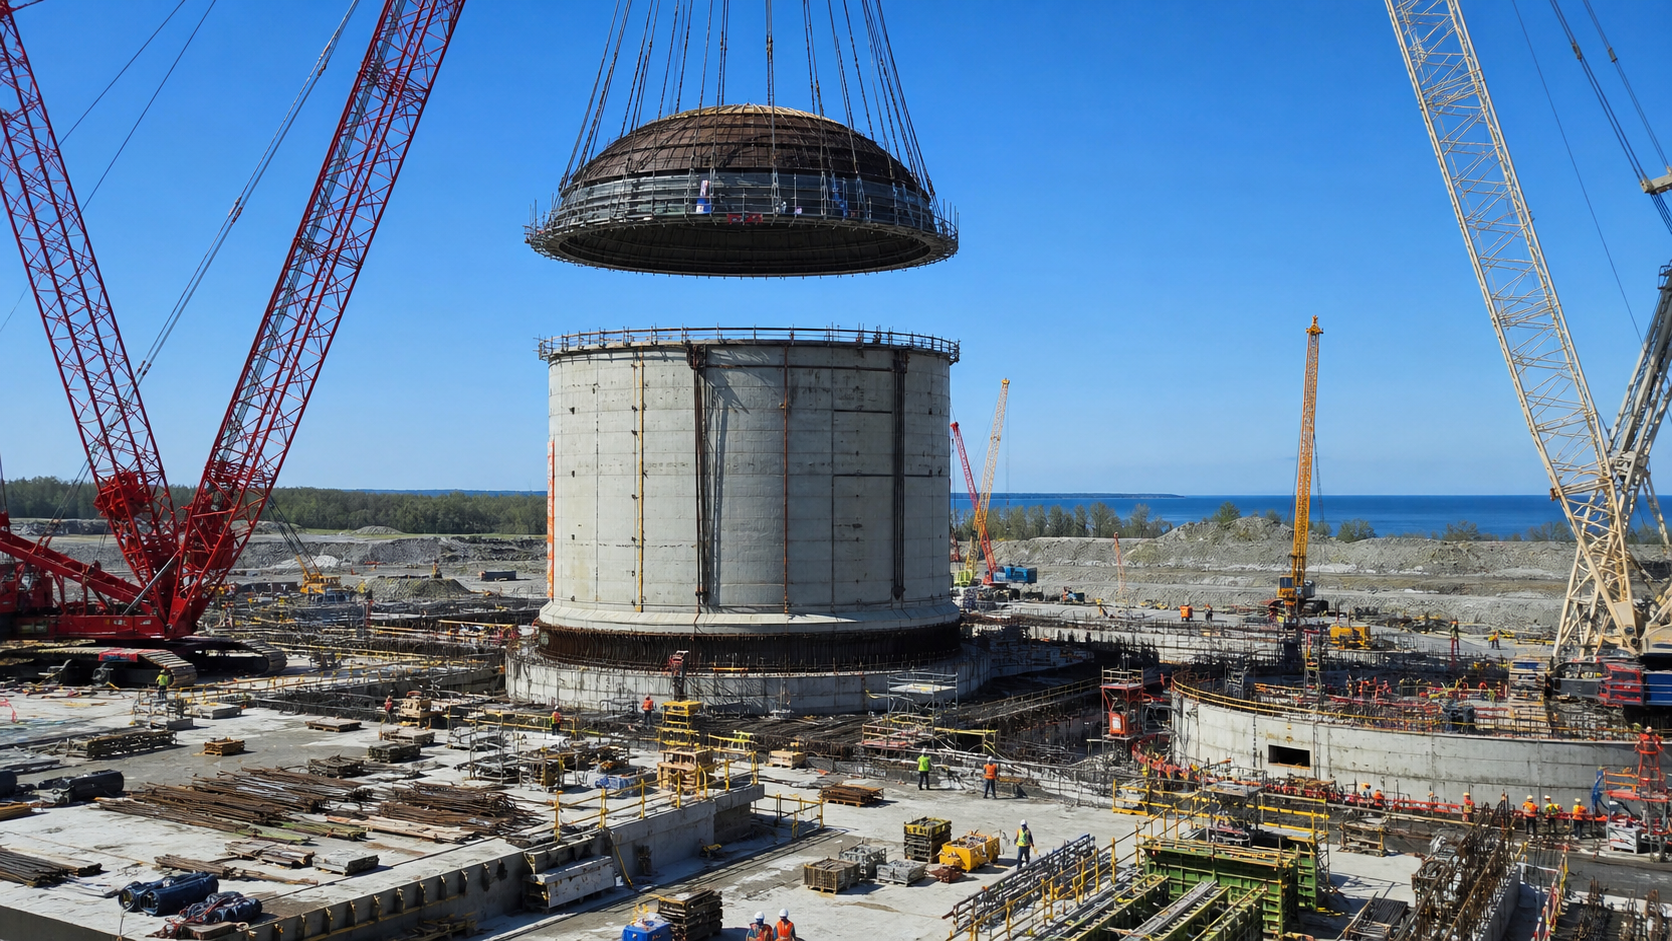
オンタリオ州で、GE日立ニュークリア・エナジーの小型モジュール炉「BWRX-300」を使う原子力発電所計画が具体化している。州有のオンタリオ・パワー・ジェネレーションは、ダーリントンで計画する4基のうち、最初の1基について2025年に建設へ進む方針を示した。小型モジュール炉は、従来の大型炉より一度に必要な資金や工事規模を抑え、需要に合わせて段階的に増設しやすい。ただし、量産による価格低下や運転実績はまだ十分ではない。今回の計画は、技術の実証にとどまらず、カナダが原子力を電力政策の中心へ戻せるかを測る試金石になる。


カナダの原子力再拡大を支えるのは、脱炭素の理念だけではない。電気自動車、暖房の電化、データセンター、資源加工工場が同時に増えれば、昼間だけでなく夜間にも安定した電力が要る。太陽光や風力は重要だが、天候による変動を埋める蓄電池や送電網の増強には時間と費用がかかる。原子力は、二酸化炭素の排出が少なく、天候に左右されにくい電源として、需要の土台を担える。


オンタリオ州には既存の原子力発電所と運転人材がある。これは新規参入国より大きな利点だ。既存の知識、部品調達網、規制当局との経験を次の炉へ移せれば、初めて原子力を導入する地域より失敗の確率を下げられる。SMRは新技術に見えるが、実際の商業化では、炉の性能以上に周辺の運用基盤が競争力を左右する。

SMRは工場で部品を繰り返し造ることで、現場作業を減らし、工期と品質を安定させる構想だ。これは航空機やガスタービンに近い考え方である。しかし原子炉は、地域ごとに地盤、冷却条件、安全基準、送電網の接続方法が異なる。案件ごとに仕様を変えれば、工場生産の利点は失われる。
オンタリオ州の4基計画が重要なのは、単独の実証炉ではなく、複数基を前提にした需要を示す点にある。後続機の発注が続けば、部品メーカーは専用設備や人材へ投資しやすい。逆に、初号機の費用超過や遅延で計画が止まれば、「小型だから安く早い」という市場の期待は一気に弱まる。最初の1基は発電所であると同時に、産業の生産方式を試す装置でもある。
小型炉は、事故時の熱を自然の力で取り除く仕組みなどを組み込みやすいとされる。ただし、受動的な安全機能があるからといって、審査や地域との対話が不要になるわけではない。新しい設計ほど、実機での運転データが少なく、規制当局は計算、試験、品質管理の記録を細かく確認する。許認可の進め方が不透明なら、投資家と住民の双方が不安を抱く。
使用済み燃料の保管と最終処分も、炉の大きさに関係なく残る課題だ。事業者は建設費だけでなく、数十年単位の保管費や廃炉費を示す必要がある。費用を後世へ先送りしない仕組みを早期に提示できるかが、原子力を「安定電源」として受け入れてもらう条件になる。
BWRX-300がダーリントンで安全かつ予算内に運転へ進めば、カナダ企業が設計、保守、部品製造、燃料供給で実績を積む機会が広がる。SMRを必要とする国には、炭素排出を減らしたい工業地域や、送電網が弱い遠隔地が多い。国内で実証した仕様を標準化できれば、原子炉そのものだけでなく、訓練、保守、監視を含むサービス輸出へ発展する。
反対に、国内の電力会社が案件ごとに異なる炉を選び、建設経験を共有しなければ、カナダは「有望な設計を持つ国」にとどまる。ダーリントンの計画は、原子力復権の象徴であるだけでなく、公共調達で一つの設計を育てる産業政策でもある。成功を測る指標は着工の有無だけではない。工期、費用、稼働率、地元調達比率、次の発注までの期間を一体で見るべきだ。
SMR計画が進めば、安定電源を求める企業は、発電所からの距離だけでなく、送電網の空き容量、長期の電力契約、非常時の供給条件を確認する必要がある。データセンターや製造業では、電力単価が少し下がることより、停電リスクと価格変動を抑えられることの方が投資回収に効く場合がある。将来の供給開始を待つ企業は、原子力由来の電力を直接買えるのか、系統全体の電源構成として利用するのかを早めに確認すべきだ。
ただし、建設中の炉を前提に工場や計算拠点を先に増やすのは危険である。許認可、送電線、燃料供給のどれかが遅れれば、電力不足を高価な市場調達で埋めることになる。契約では、完成時期の遅延、電力価格の上限、代替電源の責任分担を具体化したい。
SMRの普及で恩恵を受けるのは、原子炉メーカーだけではない。鍛造品、制御機器、ポンプ、建設、検査、サイバーセキュリティー、保守教育など、長期運営を支える企業に商機が生まれる。一方、一般産業向けの部品を納めてきた企業が、そのまま原子力市場へ入れるわけではない。材料の追跡記録、品質保証、作業員の資格、納入後の保守記録が求められる。
参入を考える企業は、受注の大きさだけでなく、認証取得に必要な期間と費用を先に見積もるべきだ。まずは原子力専用品ではなく、建屋設備や点検サービスなど、既存の技能を生かせる分野から実績を作る方が現実的である。
金融機関や自治体が評価すべきなのは、炉の単価だけではない。最初の1基で設計変更が何件起きたか、規制審査がどの段階まで進んだか、後続機の発注が確保されているかを追う必要がある。建設費が想定内でも、工期が延びれば金利負担と代替電力費が膨らむ。